首頁Top區塊
- Advertisement -
2019英特爾重回半導體龍頭 索尼飛躍成長
市場調研機構IC Insights日前釋出研究報告,揭示英特爾(Intel)即便面對全球半導體市場的不樂觀,仍將超越三星(Samsung)重回全世界最大半導體供應商;而索尼(SONY)則以亮眼姿態躍升,於銷售成長率中稱冠。
英特爾在2019年全球半導體供應中排名第一,重回產業龍頭。
根據研究報告指出,2019年全球半導體產業整體銷售量不甚理想,與2018年相比估計減少13%,呈現下滑趨勢。報告中針對2019年全球半導體公司營業額進行排名,前15名排名依序為英特爾、三星、台積電、海力士(Hynix)、美光科技(Micron)、博通(Broadcom)、高通(Qualcomm)、德州儀器(TI)、鎧俠(Kioxia)、NVIDIA、索尼、意法半導體(ST)、英飛凌(Infineon)、恩智浦(NXP)及聯發科技。若扣除純晶圓代工廠台積電不計,海思(華為)將排名第15名。
全球排名前15名的半導體公司銷售額預計皆達70億美元,但於銷售量上呈現萎縮,估計比2018年減少15%,比全球估計銷售數值低兩個百分點。
進一步探究前15名,其中僅有三間:索尼、台積電和聯發科,銷售額呈現增長,其餘均呈現衰退,尤其是三大記憶體供應商:三星、海力士以及美光,銷售數字均預計比2018年下降超越29%。其中海力士跌幅最劇,銷售額下降38%。此外,包括記憶體供應商三星、海力士、美光和鎧俠在內,更有六家公司預計2019年銷售將出現兩位數的衰退。
索尼在全球半導體產業不景氣的情勢下,銷售率仍逆勢成長為全球第一。
至於報告中比較的全球半導體公司銷售成長率,上升最顯著的是索尼。歸功於影像感測器的熱銷,在一片負成長中交出超越2018年的好成績,一舉上升4名。相形之下,恩智浦預計將下跌兩名至第14名。
隨著三星於DRAM和NAND快閃記憶體市場的顯著成長,英特爾自2017年第二季便被三星取代久居的首位,連兩年追於其後。但由於2019年記憶體市場的銷售額預估將大幅萎縮34%,英特爾2019年銷售額將以26%的差距超越三星,再次成為全世界最大半導體供應商。

欲躋身人工智慧強權 Sony成立AI事業部
索尼(Sony)日前宣布成立Sony AI,將以「透過創造力和技術力量使世界充滿情感,並透過AI釋放人類想像力與創造力」為宗旨,並以遊戲、影像和感測器以及美食為三大旗艦項目,推動AI基礎研究與開發;此一機構總部設在日本,並於歐洲、美國設有辦事處。而Sony成立AI事業部的舉動,也被意味著該公司未來期望在全球AI競賽中扮演更重要的角色,甚至希望與Google、Facebook並駕齊驅,爭奪各種AI人才與應用開發。
Sony表示,新成立的Sony AI將會與該公司獨特的技術資產相結合,特別是在影像、感測器解決方案、機器人技術,以及娛樂(遊戲、電影和音樂)方面。遊戲、影像和感測器,以及美食將是Sony AI三大發展旗艦項目,AI技術的開發及採用對於未來幾年內提高公司遊戲、感測器業務十分重要,因此,Sony AI會與這些業務部門進行密切的合作。
當然,除了三大旗鑑項目之外,未來Sony也會持續發展其餘AI項目,例如包含AI倫理學在內的各種探索性研究。而為了推動這些項目和實現真正的創新研究,Sony將會積極與全球頂級AI人才合作,吸引世界一流的AI研究人員與工程師。
Sony認為,非凡的創新需要人才和多樣性的方法,而這將會在Sony AI的組成和營運實現,藉由AI技術的力量與影響力,Sony AI將透過公平、透明和負責任的AI發展為社會做出貢獻;除此之外,Sony也希望透過AI推動公司所有現有的業務轉型,並創建全新業務。
Sony計畫在影像感測器中運用AI技術。
優化車門區系統IC 汽車邁向電氣化更容易
大趨勢的變革皆離不開專用半導體晶片,而這些晶片需要跟隨先進之電源管理概念,驅動從LED等毫瓦級的負載,到瞬間耗散功率高達200W的大功率直流馬達。除此之外,汽用電子模組還需要配備高標準化的通訊介面,例如,CAN以及LIN物理層。
隨著軟硬體研發成本和複雜性不斷提升,加上來自OEM廠商對於性能和功能越來越困難,如何確定一個正確的系統架構,以合理的成本來增加新的功能,而且不會影響品質和性能是車商所面臨的一大挑戰。此外,OEM廠商還要求搭配具成本效益的擴充式解決方案,從入門車款拓展到頂級車款,以便在不同平台和車款上攤提研發成本。
BCD製程技術滿足車門區電控模組要求
車門區電控模組(圖1)是一個大家熟悉之可擴充驅動的車用系統,此應用概念是透過單一IC來驅動車門區的多個負載(門鎖馬達、可調可折疊後視鏡、除霜器、車窗升降馬達,以及LED到白熾燈等照明功能)。可擴充的驅動器可與軟硬體兼容,提供車門電控模組的多樣化要求。
圖1 車用系統示意圖
在過去十餘年裡,車用半導體廠商研發出了若干款車門致動器驅動晶片,並隨著汽車電氣負載數量持續增加,為這些產品新增不同功能,對封裝以及晶片製造技術和IP內核心進行了優化。在車門區電子元件中,除了驅動晶片(圖2)外,還有一個電源管理IC,為電控元件提供更強大的系統電源,包括各種待機模式和通訊層(主要是LIN和/或HS CAN)。電源管理晶片通常整合兩個低壓差穩壓器,為系統微控制器和周邊配備負載(感測器等周邊)供電,還包含增強型系統待機功能,以及可設定的本地和遠端喚醒功能。
圖2 車門區電子元件包含驅動晶片和電源管理IC。
為順應新的車用電子技術發展趨勢,車用半導體元件必須具備高效、安全,以控制更多的電氣負載,且最大限度地降低靜態電流。同時,還須採用高整合度解決方案來減少元件數量,以縮減電路板空間、降低產品重量,以大幅簡化設計。
為此,車用電子元件供應商如意法半導體(ST)便研發專門優化之BCD(Bipolar、CMOS和DMOS)半導體製程技術。像是該公司旗下的0.16μm BCD8S解決方案,為高整合度單晶片解決方案(圖3),可滿足電源管理、故障保護和車門負載驅動等應用的技術需求。
圖3 高整合度單晶片解決方案可滿足汽車OEM業者需求。
這項技術還能提升效能和運算能力,將晶片的接面溫度提高到175℃,達到汽車OEM廠商嚴格規定的標準接面溫度,破解單晶片整合電源管理和執行制動器驅動晶片等極具挑戰的熱管理難題。除此之外,意法半導體還透過L99DZ100G/GP前車門控制器晶片和L99DZ120後車門控制器晶片,協助設計人員節省產品空間,同時提升車門控制模組的可靠性和效能。
單晶片解決方案簡化開發時程
另一方面,以前的車門區專用標準產品(ASSP)解決方案需要2個晶片,一個12mm×12mm(TQFP64)的車門執行致動器驅動晶片和一個10mm×10mm(PowerSSO-36)的電源管理晶片,而意法半導體的車門區控制單晶片解決方案只需一個與TQFP64相同尺寸的LQFP64(圖4)即可取代。這對於PCB電路板小型化非常重要,其能夠適應更嚴峻的空間要求。
圖4 車門區控制單晶片解決方案可縮小體積並提升功率密度。
除了利用新的BCD技術縮減裸片尺寸之外,還可透過新的創新封裝結構降低封裝面積,在縮小車門系統IC的同時,能夠有效提升輸出電流峰值和功率密度,且全系產品軟體相互相容,還有助於簡化開發,縮短產品上市時間。同時,BCD8S車用電子技術在此單晶片解決方案中發揮著關鍵作用。該方案具備多種功能,包括內建半橋和高達7.5A的高邊驅動器,可以滿足車門區應用的新要求。該方案另整合高速CAN(HS-CAN)和LIN 2.2a介面(SAE J 2602)、控制模組和保護電路。
除了上述功能外,L99DZ100GP還支援ISO 11898-6 HS-CAN標準的選擇性喚醒,讓使用頻率不高的ECU進入睡眠模式,同時保持與CAN匯流排的連線,可最大限度地提升節能效果。
兩款前門控制器皆整合了MOSFET半橋,可以驅動多達五個直流馬達和一個外部H橋。此外,這兩款晶片另有八個LED驅動器和兩個白熾燈驅動器、一個後視鏡加熱器閘極驅動器和一個車窗電致變色玻璃控制模組。其它特性包括外部電路(微控制器、感測器等)穩壓器,以及相關的定時器、看門狗、重置產生器和保護功能。後門控制器L99DZ120亦具備類似功能,例如,電動車窗升降馬達驅動器。
為汽車配備更多電子系統和功能有助於增加賣點,但更多的電子配置也提升了功率需求。因此,必須精準分析每個系統在各種工作條件下的功耗,尤其是純電動汽車,浪費電力就等於縮短續航里程;電氣零件越多,泄漏電流越大,這是不可避免的。因此,所有車商都非常看重靜態電流和待機電流低的產品和/或技術。
因此,新車門區控制器晶片上整合一個有多種低靜態電流模式的先進電源管理模組(待機/睡眠、定期監測、專用低電流模式LDO穩壓器、定時器、接觸設備電源)。在VBAT待機模式之下,靜態電流降至10μA以下,處於7μA-8μA區間內,是雙晶片IC(車門區驅動IC+電源管理IC)拓撲結構的二分之一。對於車門應用,在透過外部接觸設備監測或是通訊介面(LIN、HS-CAN或支援選擇性喚醒的HS-CAN)之物理層喚醒壓器之前,控制器不會為微控制器(MCU)供電。
另外,新一代車門區控制器不僅在一個封裝內整合了以往的車門區致動器驅動晶片和電源管理晶片,還另外增加了一些新功能,以因應新的汽車發展趨勢。像是為支援自動LED工作周期補償功能,便提供一個新的IP模組,內部補償演算法利用電源電壓測量值修正LED驅動器功率的工作周期,確保LED在ECU電源電壓波動時也能保持均勻的亮度。開發者可根據不同的負載靈活設定工作周期補償功能,使用不同的LED以及串聯LED,進而節省外部微處理器的負荷,並最大限度地減少SPI的數據流量。
熱群集概念是新控制器的另一個特性,在發生短路時,該特性可單獨禁用短路的輸出通道,而其它輸出通道保持正常運作。為了符合電動窗安全操作的需求,新控制器還提供一個專用IP內核心,在發生系統錯誤時,能夠使車窗進入安全狀態,避免車窗升降動作失控。根據安全要求,該IP內核心與晶片其餘部分之間有一個深溝槽隔離層,這是BCD8s技術的另一個有價值的特性。自偏置方法使該IP模組在電池沒電時仍能正常運作。
簡而言之,隨著汽車技術的發展,未來將會湧現新的需求,例如,驅動更多的直流大功率馬達。為此,汽車電子元件供應商如意法半導體,便採用模組化方法開發這些晶片,可在新配置內整合更多的IP內核心,升級擴充車門區控制系統。除車門應用外,新系列產品還將被用於其它汽車系統,以最佳方式驅動負載,例如,電動後備箱蓋模組或天窗具有類似的系統要求。未來,專用ASSP也將進入這一市場。
(本文作者任職於意法半導體)
AIoT大舉進駐 智慧家庭開啟創新應用大門
AI、邊緣運算技術快速蓬勃,為智慧家庭應用開啟創新大門,除了影音娛樂、照明控制、智慧家電等功能再上層樓外,包括居家監控、門鎖、廚衛用品、暖通空調、睡眠寢具等也都開始導入智慧化、聯網化設計;還有智慧音箱和AI語音助理大舉進駐智慧家庭。
顯而易見,智慧家庭的AI應用正快速擴散,而如何在嵌入式系統中實作語音辨識、機器學習與邊緣AI功能?以及如何運用藍牙、ZigBee、Wi-Fi等聯網技術無縫串連家中智慧裝置?將是家電產品與消費性電子製造商成功搶占智慧家庭AI應用商機的重要課題。
本活動邀請相關領域代表性業者與專家,深入探討智慧家庭AI技術與應用趨勢,並剖析產品設計開發對策。同時,活動中也揭曉由經濟部工業局主辦的家電產品設計競賽得獎名單,並舉辦頒獎活動,鼓勵青年學子投入智慧家電研發並厚植相關領域能量,提升家電產業產品附加價值。
家電設計發揮創意
今年獲獎的設計分別為釀造機、環境降溫爐架、補蚊器、居家無塵室除菌機。獲得金獎的「釀相」保留傳統製麴工法,運用現代科技製作發酵食物,溫濕度調控系統的設置確保其環境適合讓麴生長;並內建藍牙讓裝置可與手機聯結,操作與紀錄關於自釀的大小事。銀獎「涼盛吉食」為針對廚房高溫與油煙設計的環境降溫爐架。為解決火爐之熱輻射直射使用者的問題,「涼盛吉食」替換了現有的爐架,使用白色、亮面的絕熱陶瓷將火源關住,讓熱輻射不再直射出來,並提高爐火的能源效率,更能降低瓦斯的使用量。
獲得銅獎的「合拍」是個有電蚊拍、循環扇和捕蚊燈功能的組合家電,電蚊拍平時吸附在循環扇上,成為吸入式電擊捕蚊燈,也可拆開一分為二,成為電蚊拍、循環扇單獨使用。佳作的居家無塵室除菌機,將無塵室的概念帶入居家,利用臭氧的功效,使家人回到家中能進行簡單快速的全身潔淨,清除細菌和沾染的煙味異味。
家電服務導入AI改善使用者體驗
多年前資通訊產業就看好科技產品在家庭應用的潛力,從數位家庭到智慧家庭,大同家電電子事業部課長傅郁翔(圖1)指出,過去數位家庭是以控制主機如PC、電視或網路閘道器為中心,再對家電進行控制。而現在智慧家庭的概念則是以雲端平台為中心,使用無線網路技術將家電、安防/監控裝置、感測節點等串連起來,透過雲端服務進行產品的控制與管理,安裝與整合彈性較高。也導入AI提升影音品質、整合應用強化生活管理並利用科技降低料理門檻。
圖1 大同家電電子事業部課長傅郁翔指出,智慧家庭的概念是以雲端平台為中心,透過雲端服務進行產品控制與管理。
在智慧家庭發展趨勢部分,傅郁翔表示,未來將發展更多元的操控介面,如語音控制、手機App與穿戴裝置等,多雲串聯將促使服務更加豐富,智慧產品除白色家電之外,燈光、門禁、監控都是。而雲端服務也可蒐集產品使用訊息,大同便以此發展一套產品改善系統,透過主被動蒐集而來的資料,進行分析並提出改善建議。
家用無線網路多協議支援為趨勢
網路身為智慧家庭的連接骨幹,在過去控制主機的架構下,網路架構技術種類較單一,以多點式的星狀網路(Star Network)為主;現今智慧家庭則進化為無明顯主從的網狀網路(Mesh Network)架構,芯科科技(Silicon Labs)資深應用工程師黃金評(圖2)解釋,網狀網路有幾項優勢,包括:延伸網路距離、降低功耗、擴增系統規模、提供最佳響應能力等。現在家庭中網路環境越來越複雜,主要的短距無線技術有:藍牙(Bluetooth)、Wi-Fi、ZigBee、Thread、Z-Wave等。
圖2 芯科科技資深應用工程師黃金評解釋,在智慧家庭的應用中,互連互通是消費者非常重視的功能。
面對混合式的無線/有線網路環境,Silicon Labs近年積極投入發展多協定支援技術,黃金評提出,根據產業研究機構調查,在智慧家庭的應用中,互連互通是消費者非常重視的主要功能。該公司的Mighty Gecko無線微控制器,就支援了Zigbee、Thread和藍牙網狀網路應用,包括聯網照明、網關、語音助理和智慧電表。採用80MHz ARM Cortex-M33核心,專用安全核心可支援快速加密、安全啟動加載以及調試訪問控制。EFR32MG21可提供RF鏈路,以確保可靠的通信。並可使用開發套件、SDK、行動應用程序和Silicon Labs的網路分析器縮短產品上市時間。
另外,Z-Wave也是一種短距離的傳輸技術,和ZigBee一樣基於無線射頻,屬於硬體架構跟協定上的技術,功耗遠低於Wi-Fi跟藍牙,在智慧家庭的應用領域占有一定優勢。黃金評解釋,該技術運作在sub-GHz的低頻段,支援網狀網路架構,在互連互通功能上,該技術支援裝置與命令溝通,並且需要送認證確保裝置的互通性,同時支援向下相容與隨插即用。
善用AI強化技術/產品競爭力
IoT與AI是當今科技產業發展的兩大顯學,釩創科技顧問高達人(圖3)說,AIoT就是兩者的結合,AI無所不在會影響工作與生活,但AI只是一種工具,如何善加應用AI帶來的便利性,以強化產品與技術的深度,而現在全球的科技巨擘,臉書(Facebook)、蘋果(Apple)、亞馬遜(Amazon)、谷歌(Google)、Netflix等,都是善用最新技術的公司,科技產業很多層面的競爭已經沒有國界的限制,將自己的專長做到最好才是真正的競爭力。
圖3 釩創科技顧問高達人說,AI無所不在會影響工作與生活,但AI只是一種工具,善用AI帶來的便利才是重點。
AI應用會滲透到各個領域與層面,不過在智慧醫療、機器人、智慧眼鏡、智慧工廠、智慧家庭/智慧家電、智慧照明、智慧照護等則是較為熱門的領域。對所有廠商而言,導入AI是否成功,高達人認為,最重要的原則就是:AI功能是否簡單易用。面對AI帶來的機會與挑戰,台灣過去幾十年發展資通訊硬體製造的經驗,就是最好的資本,前述AI大廠會不斷發掘AI商機,台灣廠商則是要依著自己的強項找尋立基點,創造與大廠合作的機會。
AIoT將在智慧家庭發揮重大影響
AI未來與智慧家庭的結合肯定會帶來重大影響,資策會數位轉型研究所董一志(圖4)博士表示,在智慧家庭的AI與IoT應用中,三個基礎分別為AI、Big Data與Cloud Computing。在AIoT的趨勢之下,無論是公共建設的推廣還是消費電子產品的問世,廠商必須去思考人們真正的需求為何。而家庭中,燈是最普遍、入門的裝置之一,業界具影響力人士預測,智慧照明會是帶動智慧家庭的基礎應用與架構之一,家居產品/服務大廠也推出可聯結Apple HomeKit、Amazon Echo與Google Home平台的燈泡。
圖4 資策會數位轉型研究所董一志博士表示,在家庭網路應用中,透過深度學習演算法,讓雲端與邊緣裝置協同合作。
而在前瞻創意的應用部分,董一志指出,國外已經出現結合語音助理與無人機的產品,可以自由在室內空間移動,配合人們在家裡各個空間的活動,再回到固定的充電位置;另外,智慧化的家庭網路,透過軟硬體技術,將家用網路聯結優化/最佳化,整合有/無線網路,設定最佳的網路路徑選擇;在家庭網路應用中,透過深度學習演算法,讓雲端與邊緣裝置協同合作;深度神經網路(Deep Neural Network, DNN)近期也應用在網路攝影機上,強化人臉辨識為主的影像辨識功能,讓傳統的家用網路設備增加保全、照護等新功能。

5G帶動 2020~2024光收發器CAGR達15%
5G的部署將按預期進行,而將無線光纖前傳網路的需求提升到2020年及以後的新紀錄。根據產業研究機構LightCounting的研究指出,在2017~2019年比預期慢了三年之後,市場的成長遲到了,光收發器模組在2020~2024的預測是15%的年複合成長率,與2010~2016年產業成長紀錄相似。
包括2x200GbE、4x100GbE和400GbE在內的下一代乙太網路模組的出貨量將在2020年持續成長,乙太網路市場的價格下降將恢復到每年15~20%的歷史平均水平,而不是2018年的35%。2018年收發器模組價格的下跌,導致產業營收衰退15%。乙太網路已經是全球光收發器市場中最大的部分,預計到2024年將占到近60%。
儘管人們擔心中美之間的貿易戰升級,但在2018年底,該產業仍期待2019年的好轉。好消息是,貿易戰的影響沒有像2019年那樣嚴重。美國政府於2019年5月實施的禁止向華為銷售美國製造產品的禁令在整個供應鏈上引起了衝擊 。但是,光通訊和積體電路的供應商並沒有花很長時間就能弄清楚如何繼續向華為供貨,因為該禁令被證明並不像所擔心的那樣廣泛。WSS模組、可調式雷射、調變器(Modulator)和同調接收器(Coherent Receivers)的銷售在2019年超出預期,部分原因是包括華為在內的中國客戶謹慎地積累了過多的庫存,原因是預期美國製造產品的銷售將進一步受到限制。
2019年的壞消息是下一代乙太網路收發器的大規模部署將延後到2020年,Facebook在2019年3月宣布將保留100GbE光纖的計劃,並在2020~2021年過渡到200GbE。亞馬遜開始部署4x100GbE DR4收發器。在2019年中,由於PAM4 DSP晶片性能問題,該項目被延後到2020年。Google繼續部署2x200GbE光纖,但數量仍然有限。阿里巴巴將400GbE模組的部署延遲到2021年,原因是其業務成長率的下降與中國消費者支出的總體放緩有關。
未來五年全球MEMS/感測器產能投資大灑幣
由於通訊、運輸、醫療、行動、工業和其他物聯網(IoT)應用的爆炸性需求,根據半導體產業協會SEMI研究指出,預計從2018年到2023年,全球MEMS和感測器晶圓廠的總裝機容量將成長25%,達到約當每月470萬片八吋個晶圓。
微機電與感測器產能成長趨勢 資料來源:SEMI(10/2019)
該報告涵蓋從2012年開始的12年,預測到2023年,MEMS晶圓廠將占所有MEMS和感測器廠的46%。影像感測器晶圓廠將占總數的40%,同時生產MEMS和影像感測器的晶圓廠占14%。
2018年日本在MEMS和感測器產能方面居世界領先,其次是台灣、美洲和歐洲/中東。到2023年,中國的裝機容量有望從2019年的第六名上升到第三名。預計到2023年,日本和台灣將保持前兩名的位置。
從2018年到2023年,產能設備投資每年約40億美元左右,其中大部分支出(估計為70%)用於建設12吋影像感測器廠。同期,日本的晶圓設備投資預計將在2020年達到頂峰,接近20億美元,而台灣在2023年將突破16億美元。總而言之,從2018年到2023年,將新增14個新的晶圓廠投產,以八吋或十二吋的晶圓生產MEMS和感測器。中國的新晶圓廠程長最快,其次是日本、台灣和歐洲。
滿足資料儲存需求 DDR5頻寬/密度大增
對於許多的資料中心營運商來說,降低功耗都是他們的首當要務,以降低營運費用。而DDR5目標就是提供資料中心所需的增強效能以及功率管理功能,為400GE的網路速度提供良好支援。
新型的JEDEC DDR5將提供經過改善的效能,與上一代的DRAM技術相比,功率效率更高。DDR5將提供兩倍於DDR4的頻寬和密度,同時還改善了通道的效率。這些增強功能與針對伺服器和用戶端平台而提供的更加易用的介面結合到一起,將在一系列廣泛的應用中實現極高的效能並改進功率管理。
無論如何,一些主要的製造商很快即將發布他們的第一款DDR5記憶體模組,將更高的頻寬和更低的功耗推出市場。新模組將引入新一代的高速記憶體,從而取代現有的標準。
DDR5提高功率/效能
與DDR4技術相比,DDR5改善了效能並且提高了功率效率,因此,對緊湊而又穩健的DIMM插槽的需求比以往任何時候都要重要,以便為這種新技術提供支援。
例如莫仕(Molex)的DDR5 DIMM插槽比DDR4時代的產品更加緊湊,縮小整體尺寸與高度,此外還具有防屈曲功能,實現平穩的模組插入,並提供冠形的觸點以防止觸點斷裂。
DDR5 DIMM插槽的頻寬和密度比DDR4提升了一倍,可以提供6.4Gbps的速度,高度降低後的底座面可以節省更多的印刷電路板空間與豎向空間。DDR4和DDR5的針數保持相同,這兩種DIMM都含有288個插針;DDR4和DDR5的螺距也相同。除了增加速度以外,在整體尺寸和模組卡的厚度上存在著一些區別。
另外DDR5插槽連接器的尺寸要短於DDR4。對於模組卡的厚度來說,DDR4為1.40+/-0.1毫米,而DDR5將達到1.27+/-0.1毫米。至於底座面,將從DDR4的最大2.4毫米縮減為DDR5的2.0毫米最大值。
使用穩定連接器至關重要
當需要遷移到DDR5時,設計人員應當牢記幾個特定於插槽連接器的主要考慮因素。DDR5插槽採用了鍵控功能來防止插入DDR4模組,而且DDR4模組在DDR5中無法工作,反之亦然。
DDR5的確需要更高的速度。如果採用SMT端接,那麼在製程上可能會存在挑戰,與TH或PF端接方式相比或許更難以加工。CTE與印刷電路板的不符合會造成連接器的動態翹曲。隨著自動模組插入製程的到來,使用一種穩健的DDR5連接器就變得更加關鍵。DDR5插槽在插鎖塔上配備一片金屬,可以改善機械強度。
DDR5採用的模組卡更重一些,並且模組重量可能會從50克增至65克。因此,需要考慮採取良好的措施,以機械方式將連接器保持固定在印刷電路板上。
具防斷裂觸點連接器 確保電氣可靠性
在尋求推進到DDR5的過程中,需要牢記幾個方面。請考慮使用一種具有防斷裂觸點的連接器,可以實現穩健的配對接觸效果並確保電氣上的可靠性。耐高溫的無鹵尼龍外殼可以支援較高的回流溫度,同時提供環境上的可持續性。耐振動耐衝擊焊片在條件苛刻的作業過程中可提供最優的效能以及牢固的印刷電路板保持效果。此外,插槽上的金屬嵌件支援嚴格的閉鎖作業,同時可對插鎖塔進行強化。人體工學設計的穩健插鎖在閉鎖過程中以及模組卡釋放時可改善撕扯力以及抗振性。為了解決插針壓碎的問題,可以尋求使用設計良好的端子與外殼。
對於DDR5上的其他考慮事項,動態翹曲可能是一個需要關切的問題。在加工方面,與TH端接方式相比,SMT端接將更具挑戰性,並且更加困難。必須妥善的控制組立製程,同時設計與外殼材質的選取也極其重要。經最佳化的成型製程可以降低外殼內積聚起的內部應力。
隨著資料中心內的速度不斷提升,DDR5將成為一個理想的選取,為這種速度上的提升提供支援。DDR5插槽的生產正在穩步增長,並且將在下一年保持這一成長勢頭。為解決上述問題,有業者提供種類廣泛的記憶體連接器,符合有關雙列直插記憶體模組(DIMM)和單一內嵌記憶體模組(SIMM)的JEDEC產業標準要求,並且還為筆記型電腦、桌上型電腦、工作站、伺服器、儲存及通訊應用提供自訂的記憶體模組。
(本文作者為Molex產品經理)

工業4.0技術應用擴散 邊緣運算促成萬物智慧化
馬達就是感測器 MCU廠競推邊緣運算
因此,與馬達有關的異常徵兆監測或預防性維護技術,很有機會跨界應用到這類家電或交通工具上。這也是許多嵌入式處理器、微控制器(MCU)大廠正在摩拳擦掌,準備搶食的商機。對於精熟馬達技術的工業設備廠商來說,這也是個異業結盟,創造更多商業合作的契機。
其實,對許多內建馬達的電子系統來說,馬達本身就是一個已經內建好多種感測功能的零部件。絕大多數馬達系統都會搭配微控制器(MCU),如果是小功率馬達,有些MCU還能直接驅動馬達,不必靠外掛的功率模組來執行驅動器功能。
而為了提高馬達的工作效率,為馬達驅控應用而設計的MCU,普遍均內建多通道類比/數位轉換器(ADC)等類比功能,來接收馬達或外掛驅動單元回傳的訊號,包含電流量、電流相位、馬達轉速等。如果是精密運動控制用的馬達,還會搭配霍爾感測器(Hall Sensor),以偵測轉子位置。圖1是一個典型的馬達驅動MCU功能方塊圖,可以看到除了負責運算控制的CPU核心之外,還有大量類比/混合訊號周邊,主要用途除了產生驅動訊號,同時也負責接收來自馬達或驅動單元的回饋資訊。
圖1 典型的馬達驅控MCU本來就有大量類比周邊,在智慧製造浪潮興起後,增添了更多接收外部感測器訊號的介面。
換言之,早在智慧製造浪潮興起之前,馬達除了肩負把電能轉換成機械能的任務外,本身就已經是個功能相當全面的感測系統,因為要有效率地驅動馬達運轉,驅控單元必須隨時掌握跟馬達有關的各種參數。而在智慧製造的觀念開始風行後,馬達製造商開始在馬達本體外安裝了更多感測器,例如振動、溫度、濕度等,以便更全面地監控馬達應用系統的運作狀態。
事實上,因為馬達的任務是把電能轉換成機械能,因此在整個應用系統裡面,馬達後端還有各式各樣的負載裝置,例如水泵、風泵或各種傳動設備。如果應用製造商要追求異常徵兆偵測、預防性維護等系統層級的功能,只看馬達的健康狀態是不夠的。這使得馬達驅控MCU的供應商必須提供更多I/O、更強的運算效能給應用開發者。
另一方面,機器學習(ML)的導入,也使得MCU運算核心的效能、記憶體容量跟供應商的軟體開發環境遇到新的挑戰。即便只是把在雲端訓練好,並經過裁減跟最佳化的模型放進MCU裡面,也會占用不小的記憶體容量。另一方面,這些訓練好的模型,在執行推論的過程中,也會占用可觀的運算資源。
這會使MCU供應商必須在晶片中內建運算效能更高的運算核心,並盡可能在客戶可以接受的成本範圍內,把記憶體容量加大,或是乾脆採用Chiplet的設計理念,把記憶體放在另一個Die,再用先進封裝技術把MCU跟記憶體封裝成單一元件。
事實上,為了儲存程式碼,很多MCU內建的記憶體都是快閃記憶體(Flash)而非靜態隨機存取記憶體(SRAM),但Flash的讀寫速度太慢,而且製程的成本較高,如果要把MCU跟Flash整合成單晶片,不僅成本結構較高,也會拖累CPU的運算速度。恩智浦(NXP)的i.MX RT系列之所以能把Cortex-M7核心的運算效能拉高到接近Cortex-A系列的水準,關鍵之一就在於i.MX RT系列裡面僅有一款是內含Flash的,其他都是純SRAM。也因為如此,恩智浦可能在這款產品上運用了先進封裝手法,把Flash從主晶片切割出去,再用封裝整合。
除了CPU、記憶體等硬體元素外,對MCU供應商而言,如何把ML的工具融合到現有的MCU開發環境裡面,也是一大挑戰。ML的模型訓練必然在雲端資料中心進行,但訓練完成的模型還需要最佳化,才能放進MCU有限的記憶體空間中,而ML推論的結果,又要用來觸發或中斷現有的控制演算法,如果MCU供應商沒有把ML的軟體開發工具融合到MCU開發工具裡,應用開發者的研發過程會非常吃力。
目前恩智浦、瑞薩(Renesas)、意法半導體(ST)等MCU大廠,都已經至少有可供展示的ML開發工具,並預期在未來一年內將這些開發工具進一步與現有的MCU軟體開發工具整合。
MCU全力支援ML推論萬物智慧化有譜
對絕大多數嵌入式應用來說,採用額外的應用處理器來支援ML推論,其實是不切實際的。除了成本因素之外,一般針對3C產品設計的應用處理器,產品生命週期通常只有兩到三年,但絕大多數嵌入式應用,即便是歸類為消費性電子的白色家電,其產品生命週期至少也有五年起跳。換言之,成本相對低廉,而且供貨期夠長的MCU,才是比較適合嵌入式系統使用的解決方案。
在各家MCU廠商都將支援ML推論放進自家產品發展路線圖的情況下,可以肯定的是,絕大多數嵌入式產品未來都有可能支援複雜程度不一的ML推論。而對於工業設備製造商來說,這其實是一個不容錯過的發展機會。
除了工業領域之外,其他垂直產業其實很少在探討異常徵兆監測、預防性維護,甚至更先進的數位雙胞胎(Digital Twins),但這不表示其他垂直產業沒有這種需求,只是相關業者可能還沒想到,或市場上還沒有性價比夠高的解決方案,可以讓其他產業時做出這些功能。
據了解,台灣的電動機車大廠睿能(Gogoro),已正在跟某家一線MCU大廠洽談,希望未來能利用更先進的MCU,對電動機車的動力總成(Powertrain)進行健康狀態監控。不過,對MCU業者來說,動力總成已經是個太大的系統,而且涉及到很多機械領域的專門知識,不是電子業者熟悉的領域;同樣的,對電動機車業者來說,要投資發展相關的機器學習技術,實現可靠的健康狀態監控、預防性維護系統,不只是資源投入的問題,也得走過一條漫長的學習曲線。
因此,原本在工業領域深耕的台灣機電廠商,其實跟電動機車業者有很大的合作空間。因為不少機電設備廠已經走過這段學習旅程,甚至已經將相關技術推向市場。
除了電動機車外,網路零售大廠亞馬遜(Amazon)一直致力於推廣其語音助理服務Alexa,希望讓Alexa能成為智慧家庭裡面的數位管家。但比較不為人知的是,亞馬遜也致力於發展自己的FreeRTOS,可做為各種智慧家電的作業系統。從最上層的雲端與各種服務,到最底層的作業系統,亞馬遜都已經一手包辦,接下來亞馬遜需要什麼?答案當然是作為載具的各種家電硬體。
亞馬遜未必會自己跳下來做家電,但如果有家電廠商採用亞馬遜的整套軟體跟雲端服務方案,卻只是讓家電「聽得懂人話」,那也太沒有差異化了。採用亞馬遜整套方案的嵌入式設備,若僅支援語音助理功能,卻沒有善用亞馬遜提供的整套機器學習工具,實現更複雜的邊緣運算功能,讓家電能夠自我監控其運作狀態,恐怕將很難具有競爭力。有業界人士表示,亞馬遜可能會仿效Google的作法,推出具備自我監控能力的家電產品。若果真如此,則目前市場上眾多家電業者,必然得跟上這波風潮,在洗碗機、洗衣機、冰箱、空調裡面實作類似功能。屆時,萬物智慧化的願景將成為現實。
不過,亞馬遜要推出這類示範性產品,會遇到的問題是MCU供應商跟電動車廠的總合--亞馬遜對機械、機電的領域知識不足,投入研究的時間也不長。因此,亞馬遜就算不跟家電品牌業者合作,也得跟熟悉相關機電設計的業者結盟。這對台灣的機電業者來說,更是一個合作的大好機會。
智慧才是數位家庭的最大賣點
還記得十多年前,英特爾(Intel)曾經力推數位家庭概念,想藉此把x86處理器推廣到各種嵌入式應用領域,但最後因為缺乏豐富的應用跟服務,難以為用戶帶來全新的使用者體驗跟價值,而未能克竟其功。但十多年後,隨著嵌入式處理器、MCU的效能不斷突破,加上機器學習等人工智慧技術突飛猛進,不只聽得懂人話,還懂得自我管理的各種嵌入式設備,將有機會把數位家庭的價值展現出來。
如果只是單純透過聯網,把資訊提供給使用者,卻沒有各種智慧化、個性化的服務搭配,數位家庭不只很難說服消費者買單,對設備製造商來說,也無法創造出新的獲利模式,只是徒增硬體成本。邊緣運算會是這個問題的根本解決方案,因為邊緣運算將把機器設備一直欠缺的「智慧」添加到各式各樣的產品上。工業領域的業者,特別是機電相關廠商,在此一領域有先行優勢,若能好好把握,未來發展空間將充滿想像。
智慧建築應用腳步加快 BIoT創新技術扮要角
數位協定取代傳統管路
最早的建築物自動化系統是氣動式的,透過在大樓裡鋪設複雜的銅導管,再根據氣動感測器的輸入訊號來切換氣動致動器和閥門的開關,以控制每個房間的空調系統。之後,氣動系統被效能更佳的電子開關所取代,直到最近,則被數位控制器取代。
在建築物自動化系統的推演過程中,可控制的系統已從冷暖空調(HVAC)系統擴展到更廣泛的範圍。現今,藉由BIoT創新技術將帶來無限的發展可能性,潛在的智慧建築應用除了恆溫器、照明和安全基礎設施,還包括窗戶、門鎖以及室內和室外電子看板等。而且,智慧建築的應用範圍,還在持續擴展中.
雖然,傳統的建築物自動化系統僅能部署在像是商業大樓的大型建築才符合經濟效益,但現在,新興的BIoT技術已為中小型建築業主帶來了具成本效益的解決方案。透過利用低成本的連接、感測與雲端運算能力,以及充裕的資料儲存能力,已推動了智慧建築市場的快速成長。
現代建築物的建造時間大約從五十年前開始,但採用的技術往往每十年就會汰換一次,頂多維持二十年。對房地產業主來說,不可能一有新技術出現就拆掉舊建築,更換新設施,必須依照需求來逐步更新。
一棟大樓一開始可能是先安裝數位控制的HVAC系統,然後再增加安全攝影機網路、接著是中央控制的照明和百葉窗、電子鎖,甚至考慮用數位看板來管理緊急情況。每次安裝的系統都是來自不同的供應商,因為很少公司能夠同時在不同的領域中保有優勢。
開放標準協訂整合度更高
上述情形造成彼此不相容的複雜網路和技術組合。雖然每個系統都有其各自用途,但要管理這些系統並使其協調運作,變得更困難。最後,開放的標準協定,包括BACnet、LonWorks,以及Tridium的Niagara框架的興起,便取代舊有技術協定。
雖然這些標準提供更高程度的整合,但它們在互通性、成本以及開放性等方面也都各有限制,沒有單一系統能夠完全滿足建築物自動化中最常用標準的需求。根據一份針對建築物自動化系統進行的學術評估報告指出,為彌補各系統不足,導致非標準化解決方案的發展,這反而更進一步阻礙系統之間互通性。
BIoT為中小企業量身打造
透過擴大建築物監控與管理的範圍,並降低擁有成本,BIoT技術顛覆了現有的遊戲規則。因此,在美國,佔98%商業建築市場以及65%樓板面積的中小企業也能跨入此一市場。為了簡化部署與維護成本,業者一直期望能實現無線部署的目標。而現在,歸功於低成本的無線感測裝置,且能將多種感測器整合到單一封裝中,因此使建置成本大幅降低(圖1)。
圖1 BIoT的創新技術顛覆了現有的遊戲規則,透過利用低成本的連接、感測與雲端運算能力,以及充裕的資料儲存能力,推動智慧建築市場的快速成長。
但是,BIoT系統不僅是硬體部署,從感測器收集到的數據也同樣具有價值,因此需要藉助系統的分析功能。新的商業模式,例如基礎設施即服務(Infrastructure-as-a-Service, IaaS)、平台即服務(Platform-as-a-Service, PaaS)、以及軟體即服務(Software-as-a-Service, SaaS),提供了不同的商業模式,讓業者擴展至存取雲端的數據分析與儲存服務,輕鬆地管理所需的雲端技術。
值得一提的是,這些系統可以無縫整合到智慧手機中,讓人們可直接從遠端監控住家或房產。透過友善的介面提供監控、分析和控制功能,BIoT系統可大幅降低對專業知識和培訓的需求,進而最佳化使用者的智慧建築室內體驗、且維護基礎架構,並進而節省能源成本。
從歷史上來看,每個建築物的自動化功能都是獨立開發完成的。因此,就技術、平台和架構來說,今天的智慧建築硬體生態系統仍是各自為政。由於業者期望能把多項功能整合到單一的全方位解決方案,因而帶動了多個趨勢的興起。
另一方面,業者已經體認到,需要建立強大的聯盟來整合和簡化他們的產品。在Memoori發布關於智慧商業建築BIoT的報告中,說明了建築系統製造商、主要ICT供應商的IoT平台解決方案,以及軟體、應用程式和平台領域之間的合作夥伴關係和策略聯盟擴展。這些聯盟通常是來自於不同的利基市場,包括智慧照明、HVAC和電梯業者。
在管理服務和架構方面則是另一種方法,旨在使各種不能互通的解決方案能夠協同運作。服務導向架構,如BACnet網路服務和oBIX,可透過在已部署的建築物自動化技術和客戶端IoT應用程式之間增加抽象層(Abstraction Layer)來執行。
接下來的挑戰是需克服IoT應用的網路安全和數據隱私問題,BIoT也不例外。隨著越來越多的元件連接到日益複雜的解決方案中,網路安全的威脅也變得越來越具挑戰性,唯有當系統中最脆弱環節也具備應有的安全性時,才能達到真正的安全。
根據Memoori的估計,到2022年,智慧商業建築的新興網路安全市場將以超過15%的年複合成長率增加,這是市場發展的必然結果。
智慧連網建築新興技術湧現
隨著智慧建築市場的興起,也帶動了許多技術試圖競逐此商機,但目前尚未有「一體適用」(One-size-fits-all)的解決方案出現。即使是具有從數十個到數百個感測器的小型連網建築物,平均也會用到三種不同的通訊技術。而且,隨著建築物的規模變大,系統也越來越複雜。現階段,專有和開放技術正相互競爭,試圖以單一的統一標準來整合不同系統的努力也在進行中。
除了通訊技術的創新之外,我們也看到了基於網狀和毛細管網路的新架構出現,能夠進一步最佳化頻寬使用,並降低擁有和維護成本。新興的室內定位技術和創新的感測方案,也推動了智慧建築新使用案例的實現,像是資產追蹤、正確的訪客人數計算等。此外,透過人工智慧的應用把更多的分析功能從雲端帶到終端裝置,也降低對頻寬的需求。
雖然室內通訊的骨幹仍可能是利用TCP/IP 或乙太網路等有線技術,但無線技術正在擴大其在智慧建築中的應用。其中,常見的是短距離無線技術,它可提供連網功能並實現無線感測器網路。廣泛內建於智慧型手機和平板電腦中的藍牙技術,則是控制智慧家庭裝置的必然選擇。
由於對配置裝置零需求,在建築物的警報面板應用中,蜂巢式技術也很常見。LTE Cat 1可提供串流語音和視訊、以及智慧量表所需的足夠頻寬。4G低功耗廣域網路(LPWAN)技術,包括LTE-M和NB-IoT,已成為對智慧量錶更具吸引力的蜂巢式技術,可滿足其極低的頻寬需求。這些通訊連接技術方案在5G世代中,也將以大規模機器型態通訊(Massive Machine Type Communications, mMTC)形式持續發展。
最終,通訊技術的最佳選擇,仍需取決於實際的使用案例需求。雖然蜂巢式裝置易於安裝,但由於需要行動數據方案,因此大規模部署的成本較高。而針對更高密度的部署,例如智慧照明、暖氣節電器、以及無線室內感測器網路等,藍牙網狀網路可以發揮其短距離通訊的技術優勢。透過與閘道器連結,藍牙網狀網路能以無線的方式把分散式裝置與內部的建築物自動化系統或雲端服務相連。
此外,2019年初,藍牙技術聯盟(Bluetooth SIG)宣布,為其定位服務解決方案推出了增強功能。基於藍牙的定位技術已長期用來協助使用者利用藍牙標籤(Bluetooth Tag)尋找物品。透過在建築物內的固定位置安裝藍牙接收器,房產業主可提供即時定位服務,以支援追蹤人員、資產與其他物品的功能。此外,信標設置也是在大型建築物中提供引導服務的常見解決方案。針對這些使用案例,新的增強功能可增加尋找方位應用,實現準確度小至公寸級(Decimeter-level)的室內定位服務與其他應用。
無線通訊模組選得好 加速產品開發設計
要為多樣化的使用案例選擇適當的無線通訊技術是相當具挑戰性的,需考慮節點間的互通性、覆蓋範圍、可擴充性以及安全性,而採用預先通過測試與認證的通訊模組,更可協助製造商輕鬆地完成設計並加速產品開發週期。
u-blox擁有涵蓋GNSS定位、蜂巢式以及短距離無線電技術的完整產品組合,且在全球各地建立了許多的應用實績,不僅是個別技術的供應商,更能以豐富的經驗與技術支援能力,成為結合這些技術的整體解決方案供應商,提供智慧建築應用所需的各種無線通訊方案,能助力業者加速智慧建築應用的實現。
此外,基於產品都是專為使用週期長的應用而開發,加上靈活的套疊式(Nested Design)設計概念,讓產品可隨著標準演進輕易地無縫升級到新技術,降低智慧建築應用產品世代更迭的風險、支出和維護費用,也是業者在設計產品時不可不考慮的重點,方能在新的智慧時代保持領先優勢。
(本文作者為u-blox台灣區總經理)
2024年功率模組材料市場規模將達22億美元
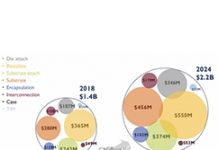
產業研究機構Yole Développement的功率電子團隊近期發布了對功率電子產業的一項樂觀分析。與 2017年相比,功率元件市場2018年的成長為13.9%。作為功率轉換器和逆變器中的關鍵元素,功率模組市場在2018年至2024年間的CAGR有6.6%,在2024年前達到60億美元市場規模。同時,Yole也認為2024年功率元件封裝市場價值將達到22億美元。 除了產業規模,最重要的一點或許就是EV/HEV市場所顯示出來 的持續成長。
在過去,封裝需求是由產業應用驅動的,但今天市場已經發生了轉變,未來將會不一樣,EV/HEV將會是主角。Yole相信EV/HEV將在2024年前成為最大的功率模組市場,且市值將達到25億美元。因此,功率模組封裝材料市場將在2018年到2024年間以7.8%的CAGR成長,在2024年前達到22億美元的產業規模。在這樣充滿活力的背景下,材料領域將占據功率模組市場的三分之一以上。2018年最大的封裝材料領域是底板(Baseplate),其次是基板(Substrate)。另外的32%是晶粒黏著(die-attach)和基板黏著(Substrate-attach)材料。因此,這些區隔市場中的主要技術選擇會迅速影響到整個功率模組封裝市場。
在晶粒黏著中採用銀燒結的市場比重在增加,特別是由於EV/HEV的推動。這項技術比傳統的焊接材料昂貴,而晶粒黏著市場在2018年至2024年間的CAGR超過10.8%,遠高於其他區隔市場。成長速度第二的是互聯市場。Yole公布的2018年至2024年CAGR為8.7%。緊隨這一細分市場之後的是基板,2018~2024年間的CAGR為8.5%。自從汽車電氣化的初期至今,功率模組一直扮演著關鍵 的角色,尤其是在從逆變器到雙向轉換器的優化上。由於多方面的技術因素,如熱效率和系統整合,這些模組的封裝在如今至關重要。