首頁Top區塊
- Advertisement -
看好電動車應用趨勢 充電基礎建設發展快跟上
世界各地目前競相將燃油車汰換為電動車,可預期電動車的採用率將大幅躍升。但電動車若要快速提升採用率,充電站的數量也必須大幅成長,超越目前的部署規模。本文將調查電動車採用率的大幅提升,對配電基礎建設造成的需求,以及規畫電動車充電基礎架構時必須納入的一些考量因素。
電動車成長預測
有關電動車的討論通常一開始會先從驚人的成長率統計數據談起,講到電動車的預測銷售量總是很誘人。以Energy Innovation組織提出的一項數據為例,在其預測中,到2030年全球電動車的數量將達2億5,000萬輛左右(圖1),屆時每年銷售量約為4,400萬輛,所有電動車(兩輪車除外)將占全球新增汽車銷售量的30%,這被稱為EV30@30情境。此數據包含油電混合版及純電動版的汽車、巴士和卡車。如此看來,大勢已定,但人們終究還是要面對現實:此成長軌跡的誤差線為何?又有哪些假設和已知的風險?深入來看,這些來自不同出處的成長率資料有部分存在著很大的差異。其所引用的銷售數據各自加入了一些假設,也就是電動車購買力、未來技術的提升、油價、法規獎勵,還有數十項其他因素的變動。此外也大幅取決於中國的採用成長率,畢竟中國在2018年的全球新車銷售量占比高達45%,相較之下歐洲為24%,美國則為22%。而一項出自美國能源資訊局(EIA)《2020年年度能源展望》的數據指出,美國2030年的電動車總銷售量將遠低於100萬輛,如果地理百分比分配率維持不變,這數量只有EIA預測數量的十分之一不到。另外,該展望也預測,燃油車到2050年之後仍將占銷售量大宗,端看讀者要相信哪一個。
圖1 根據Energy Innovation的預測,至2030年全球電動客車銷售量將突破2億5,000萬輛 資料來源:Energy Innovation
電動車採用率影響因素
電動車目前仍相對昂貴,樂觀派的預測假設價格將會隨銷售量和技術的提升而調降,但銷售量要提升,前提是價格要先下跌。這是先有雞,還是先有蛋的問題。有些製造商承認,為了帶動市場,他們幾乎每輛車都是認賠賣出,這絕非好的商業模式,對投資人的耐心也是種考驗。來自政府的壓力是另一項激勵因素,為了減緩氣候變遷,控制污染程度,全世界的掌權者都宣布要在特定日期前實現禁售內燃機引擎(ICE)車輛的決心。這一目標看似聳動,但這大多是指禁售純ICE的車輛,油電混合車則不在禁售名單內。車商也玩同樣的文字遊戲,他們不顧一切地設法不讓其ICE製造設備遭到完全扼殺,因此答應未來在銷售車款中加入100%的電動車系列,但他們其實是指100%純電動車或油電混合車。
另一個會影響電動車價格的因素,則是油價。油價對未來電動車的增幅有很大的影響,截至2020年上半年,原油價格仍持續波動。
儘管世界衛生組織指出全球因空汙而早死的人數多達420萬人,但要是電動車的購買成本和維運成本無法提供足以替代ICE的激勵因素,關於減緩氣候變遷和改善環境的爭論也可能逐漸消退。
里程焦慮
影響電動車成長的一大阻礙,就是關於充電的疑慮。最早的電動車可行駛里程大約只有160公里左右,變成只需行駛短程的特定駕駛人的利基產品,他們開回充電站通常是為了「循環充電」。受技術進步之賜,目前高階車款行駛里程可達約480公里,但焦慮仍存在,因為車主都認為充電點過於稀少。一般電動車沒電「拋錨」,就算有熱心路過車主出借備用電池,也無法讓車子起死回生,這是大家都知道的。
相比於加油站,充電「站」可能數量更少,且間距更遠,但這不過是供需的問題;美國約有2億7,000萬輛汽車和15萬間加油站,以每間加油站有八支加油槍來算,每支加油槍約分配225輛車。相比之下,全球約有500萬輛電動車和約41萬個公共充電點,每個充電站約分配到12輛電動車,兩者的可得性相差18倍。如果將辦公室和家庭充電點算進來,大概每輛電動車可分配到將近一個充電點。
然而不能直接這樣比較。油箱加滿約需要10分鐘,加上稍作休息,再去超商喝個飲料,可能要15分鐘。但是,電動車電池用高速公路休息站的「慢速」充電器可能要好幾個小時才能充飽,假如所有充電點都有人使用,下一個充電站又遠在天邊,這個可得性數據可一點用都沒有。
每個人都想相信未來是電動車的天下,人們可以預期基礎建設也會隨之成長,符合其中一個預期的成長情境,並希望是往好的方向發展。有些地方可能供不應求,有些則供過於求,加上對需求的不確定性,還有各地區的差異性都需要加以考量。可以確定的是,像新車銷售量約60%為電動車的挪威,他們在未來幾年建置的充電點數量,勢必會高過2019年新電動車掛牌數百分比只有1.6%的英國。
供電隱憂
里程是焦慮的來源之一,但人們是不是也該擔憂未來的電力供給?目前電動車充電對電網造成的負載幾乎可省略不計,根據Bloomberg ENF指出,電動車用電量從2018年到2050年將成長57%,但仍只占全球用電需求的9%。到2050年時,美國的電動車用電量將達800至900兆瓦時,而總用電量約為30,000兆瓦時(圖2)。
圖2 Bloomberg ENF估計至2050年時,電動車總用電量將大幅成長 資料來源:Energy Innovation
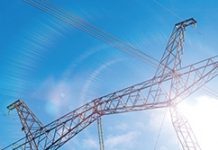
本文假設技術仍會不斷進展,例如,電動車目前將電池電力轉換為車輪動力的效率只有59%至62%,仍有預期改善的空間(與ICE相比,汽油中的化學能轉換為動力的轉換效率只有17%至21%)。至今針對電動車銷售量和用電量引用的數據皆單純指輕型車(LDV),如果日後電動卡車問世,這些數據將過於保守。建造所需的充電站和升級電廠基礎建設的時間表,實非政府掌權者在任期內和立即的政治手段所能解決,但電力設備供應商則相信電動車已是勢在必行,並為充足的基本能源供應作好規畫。基礎建設將隨成長中的共同市場而擴展,占比9%的電動車充電量似乎不會成為普遍性的問題。但就配電來說,離車子的充電電纜越近,情況則會有所不同(圖3)。
圖3 高壓電塔的設置對於電動車來說至關重要
配電硬體須符合未來電動車充電需求
從記錄來看,電力需求在夜間較低,負載尖峰約在早上7點人們展開一天的活動時。另一次尖峰則是在傍晚,當人們回到家,暖氣/烹煮器具全開時。在用電組合中加入電動車充電,用電模式將大幅改變,為了讓汽車在隔天早上上班前充飽電,負載尖峰會變成夜間。標準的家用充電器功率約為3kW或7kW,電動車充飽約需6至12小時,插電式混合動力車(PHEV)約需2至4小時,跟徹夜開啟一或兩部高功率暖氣差不多。但是高速充電器的額定功率可能高達22kW,幾乎要達到饋入家庭供電功率的上限,對沒有電動車的尖峰用電量來說普遍過高,當然就24小時的平均用電量來說也高出許多。當擁有電動車的家庭越來越多,對當地的配電網路將造成立即額外的壓力,電線桿上的變壓器將中電壓降壓到家用電壓時,也會不斷發出高分貝的滋滋聲作為抗議。而高電壓配電網路和變電站的處理能力則較佳,因為其是針對工業供電,尖峰發生在不同時段。當地的供電基礎建設可能首當其衝,像是存在重大地區差異的都會公寓可能都有停車空間,但是,電動車的電力無法直接由終端消費者的線路供電。其會在更高的電廠電壓下進行計量和聚合,對家庭用電和工業用電之間的負載,在硬體額定值內進行平衡。路旁和公用的快速充電點也是如此,其負載將直接加諸在高電壓網路上。
使用再生能源達到雙贏
對電動車存在已久的一項爭議,就是它並不是這麼環保,畢竟其充電的電力最終還是來自骯髒的煤炭或燃氣發電機。此問題會隨再生能源使用率提高而改變,但缺點是,太陽能板在晚上不能靠太陽發電,而風機發電又是一種不可預測的能源(圖4)。最理想的作法,就是利用一些能源儲存方法來平衡供電量,像是用湖泊進行水力發電儲能,但此法受限於地理因素。雖然也有一些前景看好的創意,例如將壓縮氣體儲存在岩床內,另外還有一種可能的作法,就是利用電動車內的合併電池組合,將能源輸回電網作為緩衝,然後提供電費上的回饋作為獎勵。
圖4 太陽能供電現階段仍有局限性
要將能源輸回電網,需要具有雙向功能的充電器,技術也早就有了。如果車子閒置不用,電力公司為了調度可從電池抽取電力,之後為電池再次充電,只要車主先在智慧充電器內設定將車充飽電可開出門的時間,對車主幾乎沒有任何影響(圖5)。
圖5 現階段電動車充電技術已為駕駛帶來便利性
隨著電動車採用率不斷提升,市場也期待基礎架構也能跟上其預測成長率的腳步。但是,電動車充電基礎架構的規畫極其複雜,因為有太多消費者和地方上的變數需要考量。可能影響電動車採用率的部分因素包括電動車購買價格、政府的電動車使用獎勵法規、電力供給、再生能源的角色,以及對快速充電站之便利性和可得性的疑慮。有鑑於上述這些因素都可能造成重大影響,對電動車採用率帶來不確定性,因此眾所期待的充電基礎架構究竟能否支撐這些需求,有待日後觀察。
(本文作者任職於貿澤電子)

超前布局8K商機 友達發表新一代無邊框電視面板
後疫情時代,居家使用影音娛樂的時間大幅增加,電視的發展趨勢朝向高解析度、大尺寸發展。因應消費者對於影像畫質及感官體驗更高的追求,友達推出系列65~ 85吋8K無邊框高屏占比電視面板,並攜手家電廠商打入高階家用市場,以屏占比接近百分之百的無邊際螢幕,試圖創造使用者的沉浸式體驗。
圖 友達屏占比無邊框電視面板搭載於三星QLED 8K量子電視。來源:友達
友達挑戰顯示技術的創新整合,8K無邊框高屏占比電視面板設計,以8K(7680 x 4320)相當於16倍Full HD的精細畫質搭配QD量子點解決方案,提升色彩飽和度至Rec. 2020 90%,精準寬闊的色域範圍及擬真的影像表現,發揮大尺寸8電視面板的畫質的優勢。同時採用新一代特殊控光技術膜,觀賞角度不受限,即便不在電視正前方觀看,仍可近距離感受均勻的色彩表現。
有鑒於家用智慧電視已從節目播放,延伸到成為遊戲、電影等多媒體影音串流媒介,此款8K電視面板亦具備120Hz高刷新率,可滿足運動賽事及電玩遊戲等需求,達到影像流暢無殘影的顯示效果。高穿透率畫素設計,可以降低的背光亮度至原來同等的HDR高動態範圍需求,面板最高亮度達1200 nits,掌握明亮及暗態的影像細節,同時符合節能需求。
窄邊框設計對於大尺寸面板的邊框強度及產品穩定度是一大考驗,友達挑戰框膠塗布、玻璃切割及偏光片貼附精度等製程能力,透過最佳化整合設計,開發小於1毫米(mm)的最窄非顯BM(Black Matrix)區極限,推出趨近百分之百的高屏占比的大尺寸電視面板,消除傳統電視黑色邊框的侷限,實現電視與牆面最小化間隙距離,營造與居家環境融為一體的無邊際視覺。電視之外,全平面無邊框技術亦可望應用於廣告看板,以不同形狀及外觀融於環境背景中,兼顧美感及實用性,未來可望導入各式智慧場域應用。
各路人馬競逐先進封裝大餅 OSAT產業秩序面臨洗牌
研究機構Yole Developpement估計,2019年全球先進封裝市場的規模為380億美元,且預期在2019年至2025年間,將以6.6%的複合年增率(CAGR)成長,到2025年時,先進封裝的市場規模。
由於摩爾定律減緩和異質整合帶來的強勁動力,加上 5G、AI、HPC、IoT 等大趨勢,先進封裝市場在整個半導體市場中所占的比重正在不斷增加。預估到2025年時,先進封裝將占整個半導體市場的近50%。
在技術方面,先進封裝正在從傳統封裝基板轉向矽基板。這一趨勢為台積電、英特爾(Intel)和三星(Samsung)帶來龐大的發展機會。也因為如此,台積電在先進封裝市場已經成為一家不可忽略的公司,2019年其封裝業務的營收預估可達28億美元,如果將其視為一家OSAT公司,台積電在2019年OSAT營收排行榜上,將排名第四。
技術的轉變將使OSAT產業大者越大的趨勢繼續發展,位居領先群的大型OSAT將繼續投資發展各種先進封裝技術,擴大其領先地位;後段班的OSAT業者將面臨更激烈的市場競爭,倘若無法追上領先業者,又缺乏差異化的技術或IP,恐將有被迫退出市場的風險。
另一方面,先進封裝市場的快速成長,也吸引原本專注於其他領域的電子業者投入,例如許多大型EMS/ODM業者,已經對此市場展現濃厚興趣,並展開相關布局。

CES 2021首度取消實體展 轉為全面數位化揭幕
由於COVID-19疫情從2020年初延燒至今尚未出現減緩的趨勢,加上外界對於疫情顧慮未減,在無法排除與會者群聚可能衍生風險,並以安全及健康為第一考量的前提,美國消費者技術協會(CTA)日前宣告2021年消費性電子展(CES)將首度全面取消實體展會,並改為「全數位(All-digital)」形式於2021年1月首周舉行。
Gary Shapiro表示CES 2021將改由線上數位化形式展出
CTA執行長兼總裁Gary Shapiro表示,雖然外界原先普遍對於展會能否如期舉行仍抱有一絲希望,但顧及全球COVID-19疫情傳播日漸加劇,主辦單位無法保證展會屆時可於拉斯維加斯完美落幕,因此本次展會將以創新方式形構CES 2021,透過全面數位化平台展出,可望進一步提供參展商及與會者獨特體驗。
根據CES展會官方網站聲明指出,CES 2021展會將實現數位化,並且從三個面向提供參與者個人化的體驗,包含線上舉行的主題演講與會議以及產品動態展示或現場演示。至於過往邀請業界領袖進行短講的慣例,也將透過網路以即時互動、小組討論等形式替代。
在疫情接連衝擊下,2020年許多國內外實體展會接連取消、延期,或改線上舉行,如世界行動通訊大會(MWC)及台北國際電腦展(COMPUTEX TAIPEI 2020)等;而CEA籌辦的亞洲消費性電子展(CES Asia)日前也宣告永久停辦。目前CTA官方雖將CES數位展會初步構想於官網公布,但細部要如何進行仍有待進一步說明。
過壓保護優勢彰顯 TVS朝車用/5G場域順行
電路保護降維修成本
產品的安全性越來越受到人們的重視,各種法令也明確要求產品的防護等級,如IEC61000-4-5、IEC61000-4-2等。某些出口產品必須滿足相應的安規認證,才得以進入市場。隨著電路的整合化程度越來越高,各種晶片的小型化也導致IC抗干擾能力逐漸減弱,電路的電磁相容問題更加突顯。在電路中增加小成本的電路保護元件(Circuit Protection Component, CPC),可有效保護成本較高的主晶片等免受瞬態干擾電壓的損壞,從某種程度上降低了產品開發的成本。在電路設計中加入保護元件,可有效提高產品可靠性,降低產品故障發生率,減少維護及維修成本。尤其雷擊引發的損害往往對電子產品是致命的,在產品AC電源輸入端加入保護元件,可降低產品因雷擊引發的損害,並同時保護人身安全。此外,高品質的產品也可以提升產品競爭力。
電路保護元件種類
現今市場上較為常見的保護元件分為以下八大類:瞬態抑制二極體(Transient Voltage Suppressor, TVS)、靜電保護元件(Electrostatic Discharge Protection Devices, ESD)、半導體放電管(Thyristor Surge Suppressor, TSS)、壓敏電阻(Metal Oxide Varistor, MOV)、陶瓷氣體放電管(Gas Discharge Tube, GDT)、玻璃氣體放電管(Spark Gap Protector, SPG)、正溫度係數熱敏電阻(Polymeric Positive...

大廠產品/服務頻布局 雲端遊戲商機可期
資策會MIC產業分析師 林忻祐
對消費終端業者而言,雲端遊戲崛起,意味著消費終端的規格將會產生質變,輕薄、可負擔、易操作的消費終端為玩家所求。對網路提供業者而言,線上串流服務意味著更多頻寬,業者需要投資更多網路基礎建設,而新的商業模式亦為業者所關注。對雲運算業者而言,雲端遊戲新增了雲服務的應用。對遊戲發行與開發商而言,雲端遊戲提供新的平台通路服務。
雲端遊戲鎖定不同分眾族群
綜觀業者提供雲端遊戲服務品質,由串流提供之畫質、畫面更新率、光線追蹤等特殊效果決定,各家業者提出之更新率皆為60FPS以上,但根據目標市場,但業者服務還是有畫質在720p、1080p、4K之差異,產品服務價格大概在月費5元到50美元。
在雲端遊戲商業模式,業者訂價取決於雲端遊戲的體驗品質,根據雲端遊戲業者2020年4月所提供之服務說明,提供4K解析度之業者為Shadow和Stadia,NVIDIA則是提供1080p服務,Shadow以及NVIDIA另外提供光線追蹤之服務,PlayStation Now提供720p服務,而Arcade則未揭露畫質。在價格部分,多數業者提供之服務在11美元以下,其中以Shadow提供之價格最高,其產品服務落於15美元至51美元,NVIDIA服務和Shadow最為相似,但僅為4.99美元之推廣價格,其中X Cloud尚未確認其定價。
觀察雲端遊戲之目標市場,可分為追求高階遊戲終端使用之消費者以及希望可以便利隨選隨玩的消費者,對應雲端遊戲市場雲電腦以及雲平台產品服務。
雲電腦玩家的使用需求為使用高階遊戲終端,在意遊戲體驗中的流暢度、畫質並具有更新硬體設備的使用習慣。在圖1中,遊戲畫質在1080p以上,且具有光線追蹤功能。雲電腦服務類似租賃遊戲硬體,差異僅在該服務以雲端提供,且由廠商定期維護更新。透過雲端遊戲提供消費者高階虛擬遊戲終端,讓消費者不會因為隨著遊戲軟體的迭代,而需要更新遊戲終端,降低遊戲硬體門檻。
圖1 雲端遊戲大廠產品服務比較 資料來源:資策會MIC,4/2020
雲平台玩家的痛點為遊戲主機、遊戲內容的購買,玩家希望可以玩特定的遊戲內容,但不用受到時間、地點的限制。在比較圖中,遊戲畫質在720p。雲平台服務類似於跨裝置的遊戲任意門,遊戲終端與內容取得相對容易,得以隨選隨玩。Sony、Microsoft皆將手機視為可以替代遊戲主機的顯示終端,而Sony、Google、Microsoft、Apple皆提供遊戲玩家遊戲庫之服務,消費者繳交月費之後,便可如串流服務隨選一般,自行挑選喜愛的遊戲。
網路頻寬/品質為決定性因素
雲端遊戲服務品質取決網路連線品質,從各家開放國家發現歐美為雲端遊戲的早期市場,一方面固然為當地的網路基礎建設較佳,另方面則取決於業者在當地建立的伺服器資料中心。大廠提供雲端遊戲亦可見兩個發展脈絡,一為業者自行建立資料中心、一為業者和當地之資料中心或電信業者合作。
從Shadow與NVIDIA在歐洲、美國等國提供雲端服務;前者因其新創規模,在美國亦有尚未提供服務的州別,在資料中心建立上與法國和美國的數據中心OVH和Equinox合作,後者為了提供服務運營14個伺服器中心,和電信業者合作提供GeForce NOW Alliance,在日、韓、俄羅斯的伺服器甚至由合作夥伴經營。若雲端遊戲生態系業者願意經營雲端遊戲服務,亦可以選擇和雲端遊戲業者合作。
雲端遊戲雲電腦以及雲平台服務分別為了滿足玩家對遊戲終端規格、以及跨平台、跨裝置玩3A遊戲的需求。因此,雲端遊戲結合IaaS、PaaS、SaaS的特性,其產業範疇不僅涵蓋傳統遊戲的發行商、開發商,亦包含網路服務提供者、消費終端生態系、雲運算生態系,以及雲端遊戲服務業者之新產業。
雲端遊戲服務業者,本身可以為雲運算服務業者,如Google,亦可能為雲運算硬體提供者,如NVIDIA;亦可以為消費終端業者,如Sony、Microsoft;亦可以為遊戲平台商,如Apple;亦可能為新創,如Shadow具有不同的雲端遊戲服務發展優勢。不論業者類型,各家雲端遊戲大廠均對使用者之網速提出5Mbps~15Mbps以上之要求,且大多建議使用有線光纖傳輸,僅少部分業者提出無線傳輸的4G、Wi-Fi的使用規格需求。
從使用者環境要求以及開放國家觀察,儘管雲端遊戲之流量僅用於遊戲指令的上傳、遊戲畫面傳輸,雲端服務體驗最重要的基礎為網路頻寬、上網品質,可想見網路服務提供者的角色將會越趨重要。截至2020年4月,臺灣尚未成為遊戲雲端大廠所支援之使用國家,僅可使用Apple Arcade。一方面業者需要確保當地消費者具有穩定之網速,另方面業者在當地需要有良好的雲端資料中心服務。意謂網路提供者,如電信、系統服務商具有進入此產業的優勢資源。
除了網路外,消費者玩遊戲之重要硬體為電競顯卡,雲端遊戲產品服務之賣點為無須因為3A遊戲暢玩汰換消費終端,讓使用者隨時隨地都可以暢玩遊戲。消費者之願付價格為高階遊戲硬體如電競桌機、筆電、手機,與平價消費終端之價差。截至2020年4月,雲端遊戲之月費價格落在5到50美元。若以高階電腦主機約為2,000美元估算,可訂閱最高級的Blade服務40個月,約為3年多,可見高端雲端遊戲市場鎖定之族群約為定期淘汰硬體設備之玩家。
對硬體業者而言,在雲端遊戲產業興起後,圖形運算渲染之需求轉移至雲端遊戲之廠商。再者,雲端服務的運算需要透過伺服器硬體,存取連接需要透過資料中心的儲存空間。雲端遊戲並不會使硬體商機消失,而是使硬體需求轉向。對消費終端業者而言,雲端遊戲崛起, 終端的舒適度、更好的人機介面協同為下一個遊戲終端硬體應發展方向。
再者,遊戲產業過去採用主機、系統、平台等不同通路區分市場,消費者為了玩特定的遊戲需要黏著於某個消費終端。隨著行動網路越趨發達,手機成為玩家最仰賴的遊戲終端,雲端遊戲亦成為跨裝置跨平台暢玩遊戲之戰場,意味著輕薄、可負擔、易操作的消費終端為玩家所求。以挾帶廣大手機終端用戶資源的Apple Arcade為例,月費為5美元,訴諸從手機、筆電、電視的專屬遊戲跨螢遊玩。
雲端遊戲本身的平台化亦為此服務成功之關鍵要素,如玩家社群交流、遊戲購買,平台本身支援的終端以及遊戲大作的豐富度亦為消費者的考量點。
對軟體業的遊戲發行與開發商而言,雲端遊戲提供新的平台通路服務,在雲端遊戲的浪潮下,加入開放陣營擴展玩家數或是自行經營封閉式陣營成為業者的經營策略。

半導體大廠帶頭挺進 綠電需求擋不住
在蘋果(Apple)等參與Re100倡議的大型企業強力要求下,半導體產業採購綠電已成擋不住的趨勢。除了台積電先前與離岸風電開發商沃旭能源一口氣簽下長達20年的再生能源購電契約,宣示其使用綠電的決心外,全球最大封裝廠日月光、半導體設備龍頭美商應用材料(Applied Materials)也先後宣布,將擴大使用綠電。
日月光日前發表聲明表示,將參與蘋果的清潔能源計畫,支持並促進供應鏈中的清潔能源使用,以清潔再生能源生產環境永續產品,透過參與此計畫,日月光可藉由蘋果的領導力和資源擴展我們現行取得清潔能源之方式。在氣候變遷風險及全球能源結構的脫碳轉型下,日月光投控致力於創造與領導低碳經濟的永續解決方案,使經營績效立基於氣候友善、韌性以及具成本效益,帶領全球半導體產業持續成長。日月光視氣候變遷的挑戰為機會,並且轉化為營運成長之驅動力。
非碳能源的使用是溫室氣體管理的核心,日月光將致力於加強節能減碳,擴大綠色產業和促進可再生能源的決心。2019年再生電力總使用量為509,067 MWh,占總用電量的14.18%;相較2018年397,766 MWh,增加28%。日月光全球共計8個廠區已100%使用再生電力,和3個廠區已外購再生能源電力。
此外,日月光自2018年起,已投入為期3年智慧電網研究及推動試驗,整合電力使用需求與智慧化供應,透過用電即時性反應並結合再生能源與儲能系統,模擬電力發展可能情境,提供電力使用最佳化模式,達到環境與經濟成本雙贏之效益。
無獨有偶,應材也於近日宣布其再生能源導入計畫,預計2022年前該公司位在美國的廠區將100%採用再生能源,位於全球其他地區的工廠,則將在2030年前全面改用再生能源。此外,應材也宣布其環境與社會永續供應鏈認證計畫(SuCCESS2030),希望帶動半導體與顯示器產業鏈朝更永續的方向邁進。
為達成擴大採用再生能源的目標,應材也加入其他技術領導廠商的行列,承諾向Apex潔淨能源公司在德州克羅基特郡開發的White Mesa Wind風電專案購買500MW的能源。應材的能源採購協議(PPA)涵蓋這項專案10%的潔淨能源輸出,相當於13,000戶家庭所需的電力。
而在環境與社會永續供應鏈認證計畫方面,應材在評估供應商的績效和能力時,將開始要求恪遵以下共同承諾:
• 改用複合運輸,減少產業對空運的依賴,藉此降低供應鏈的碳排放,並在 2024 年前達到排放量減少15%的過渡目標。
• 將供應鏈轉型為採用回收材料成分包裝,並在 2023 年底前達成 80% 採用率的目標。
• 在 2024 年前,100%淘汰利用磷酸鹽預處理金屬表面的技術。
• 發展多元包容策略,藉由關鍵指標和有意義的行動增加對女性和少數族群持有企業的支出比例,並在 2024 年前明顯提升女性和其他弱勢族群的地位。與商業協會合作,在...

2025年AR/VR裝置出貨量將達4,320萬台
TrendForce旗下拓墣產業研究院表示,2020年全球AR/VR裝置出貨量預估會達到512萬台,2021~2022年間受到品牌廠預計推出更多眼鏡式AR/VR裝置的帶動,市場將出現較大幅度成長,預估到2025年將會成長至4,320萬台,2020年至2025年的年複合成長率(CAGR)為53.1%。
拓墣產業研究院分析師蔡卓卲指出,AR/VR裝置市場的加速發展來自於品牌廠更為積極的產品策略,尤其眼鏡式AR/VR裝置會成為廠商發展消費市場的熱門選擇,預估在2021~2022年間會有更多品牌推出新產品,包括Apple、華為、Samsung等品牌大廠都有可能推出眼鏡式AR/VR裝置,進而帶動市場增長。
蔡卓卲表示,由於消費市場對於產品的外觀設計和售價有著一定程度的要求,所以AR/VR裝置會選擇輕薄化的光學設計,以及外接運算核心與電池的分離式設計,讓產品型態朝向類似普通眼鏡的樣貌發展。因此,當AR/VR裝置透過外接智慧手機來獲得運算效能、電力、網路通訊,甚至是應用軟體的情況下,產品定位就會如同智慧手錶與手環、TWS藍牙耳機等,同樣做為智慧手機的延伸裝置,所以智慧手機品牌也會轉為積極開發相關產品,並且推動市場發展。
另外,這類眼鏡外型設計的消費端AR/VR裝置,本身的關鍵零組件只會剩下包含光學元件和影像光源在內的光機模組,其中影像光源在考量到輕薄的情況下,多會以小尺寸的LCD、Si-OLED螢幕為主,例如AR眼鏡多為透過鳥盆式設計(Birdbath)從上方或側邊投影Si-OLED影像。這也使得近年來Si-OLED產業的發展除了Sony、Epson、Kopin等這些原先既有的廠商外,還有京東方、視涯等新進廠商的積極投入,顯示對於AR/VR市場未來發展的看好。
TrendForce認為,隨著品牌廠商開始積極投入AR/VR裝置開發,將會帶動市場規模在2021~2022年間迅速擴大,也同時會帶動光學元件、Si-OLED螢幕等關鍵零組件的發展。

英特爾2020年Q2營收成長 7nm製程又要延期
日前英特爾(Intel)公布2020年第二季財報,整體營收成長,但是其7nm製程產品的原訂計畫將延遲至少6個月,7nm的處理器會在2022下半年或2023上半年上市。
2020年Q2的營收為197億美元,年增率(YoY)20%,PC-centric的營收為95億,較2019年同期成長7%。而受到疫情帶動,筆記型電腦的營收比去年同期成長14%,桌上型電腦營收則下滑14%。儘管財報樂觀,但7nm的處理器無法如期出貨,仍對英特爾造成影響。英特爾預計最晚至2023年才能推出7nm的產品,然而競爭對手AMD提出在2022年底前將會上市5nm製程的處理器。
圖 英特爾2020年Q2的營收為197億美元。來源:英特爾
從7nm製程的推遲,可推測英特爾仍在盡力克服10nm製程的量產問題,少見的提供對手,如AMD在製程方面與其競爭的機會。英特爾x86在製程上無法取得先機,其他廠商如亞馬遜(Amazon)已推出基於Arm架構及台積電7nm製程的晶片,蘋果也宣布將自行生產7nm晶片的情況下,將會引發市場中的價格競爭。同時7nm計畫為能如其實現,也可能與知名晶片設計師 Jim Keller離開英特爾有關。
意法併購BeSpoon/Riot Micro強化微控制器連線
橫跨多重電子應用領域的半導體供應商意法半導體(STMicroelectronics, ST),日前簽署兩項併購協議,收購超寬頻技術專業設計公司BeSpoon的全部股本和Riot Micro的蜂巢物聯網連線資產。在兩項交易完成正常監管審核手續成交後,意法半導體將進一步提升其在無線連線技術方面的服務,特別是完善STM32微控制器和安全微控制器的產品規劃。
圖 意法併購BeSpoon/Riot Micro強化微控制器連線。來源:ST
BeSpoon位於法國Le Bourget du Lac,成立於2010年,是一家無晶圓廠半導體設計公司,專門研究超寬頻(Ultra Wide Band, UWB)通訊技術。採用該公司的技術,可以在條件不利的環境中使用公分級精度的安全即時室內定位功能。在STM32產品組合中整合這項重要的安全定位技術,將讓物聯網、汽車和行動通訊應用的開發人員能夠提供安全門禁以及精確的室內外地圖等服務。意法半導體將從BeSpoon的大股東TRUMPF及公司創辦人手中收購公司股權。除交易本身外,意法半導體還將與TRUMPF建立UWB追蹤技術的策略合作夥伴關係。
Riot Micro是位於加拿大溫哥華的一家蜂巢物聯網解決方案研發公司,提供經過市場檢驗的低功耗藍牙(BLE)、Wi-Fi、LTE Cat-M和NB-IoT技術優化系統成本和功耗。在STM32產品組合中整合蜂巢通訊功能,將加強意法半導體為資產追蹤、電表和車隊管理服務等應用開發者提供的產品功能。
意法半導體微控制器和數位IC產品部總裁Claude Dardanne表示,意法半導體致力於與客戶一起創造機會和迎接挑戰,提供所需的各種產品和解決方案。蜂巢物聯網和超寬頻技術是引發下一次物聯網產品和創新應用浪潮之關鍵無線連線解決方案,這兩項收購案將讓意法半導體現有的無線微控制器產品更加完善,包括藍牙5.0和IEEE 802.15.4通訊協議,以及全球首個具有LoRa功能的晶片(SoC)。無線微控制器屬於STM32產品家族。STM32系列共有1,000多款產品,出貨量已超過60億。透過新的併購,產品將覆蓋所有的無線物聯網通訊協議。